車両保険とは?本当に必要か見極める判断基準と損しない選び方【2026】
自動車保険を見直す際、多くのドライバーが頭を悩ませるのが「車両保険を付けるべきか否か」という選択です。加入すれば安心感は得られるものの、保険料は一気に跳ね上がります。「万が一の事故で大金が飛ぶのは怖いけれど、毎月の固定費は極力削りたい」と迷う方も少なくありません。
2026年現在、先進安全技術や電動化の普及に伴い、バンパーのセンサー破損やバッテリー交換など、軽微に見える事故でも修理費用が高額化する傾向が強まっています。だからこそ、仕組みや落とし穴を正確に把握せずに契約すると、無駄な保険料を払い続けたり、いざというときに保険金が下りなかったりといったトラブルに直面します。後悔しないための基礎知識と実践的な判断基準を詳しく紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:車両保険は「自分の車」を直すための保険であり、相手への賠償を補う対人・対物賠償とは役割が根本から異なる。
- 要点2:補償が手厚い「一般型」と割安な「エコノミー型」では、自損事故や当て逃げの補償可否に大きな境界線がある。
- 要点3:保険を使うと翌年以降の等級が下がって保険料が跳ね上がるため、「修理代」と「増額分の保険料」を天秤にかけたシビアな判断が欠かせない。
【車両保険の基本】仕組みと自賠責・対人対物との決定的な違い
自動車保険は大きく「自賠責保険(強制保険)」と「任意保険」の2階建て構造になっています。任意保険の基本補償である「対人賠償」や「対物賠償」は、事故の相手方に対する損害を補償するためのものです。これに対して、車両保険とは自分自身の愛車が受けた損害を補償する保険を指します。
事故相手の対物保険から支払われる賠償金は、双方の過失割合によって相殺されます。たとえば、過失割合が「自分3:相手7」で愛車の修理費が100万円だった場合、相手側から支払われるのは70万円のみです。残る30万円は自己負担となりますが、車両保険に加入していれば、この自己負担分を保険金でカバーできます。
事故による損害状態は、主に以下の2つに分類されます。
- 全損:車が完全に大破して修理不可能な「物理的全損」と、修理費用が保険金額(車の時価相当額)を上回る「経済的全損」の2種類。設定した保険金額の全額が支払われます。
- 分損:修理費用が保険金額の範囲内に収まる状態。実際の修理にかかった実費相当額が保険金として支払われます。
なお、契約時に設定する車両保険金額の目安は、契約者が自由に決められるわけではありません。車種・年式・型式ごとに自動車保険料率照会機構などの公的データを基にした「協定保険価額(市場流通価格相当)」の範囲内で設定するルールとなっています。
【一般型とエコノミー型の違い】補償範囲の差と自損事故・当て逃げの落とし穴
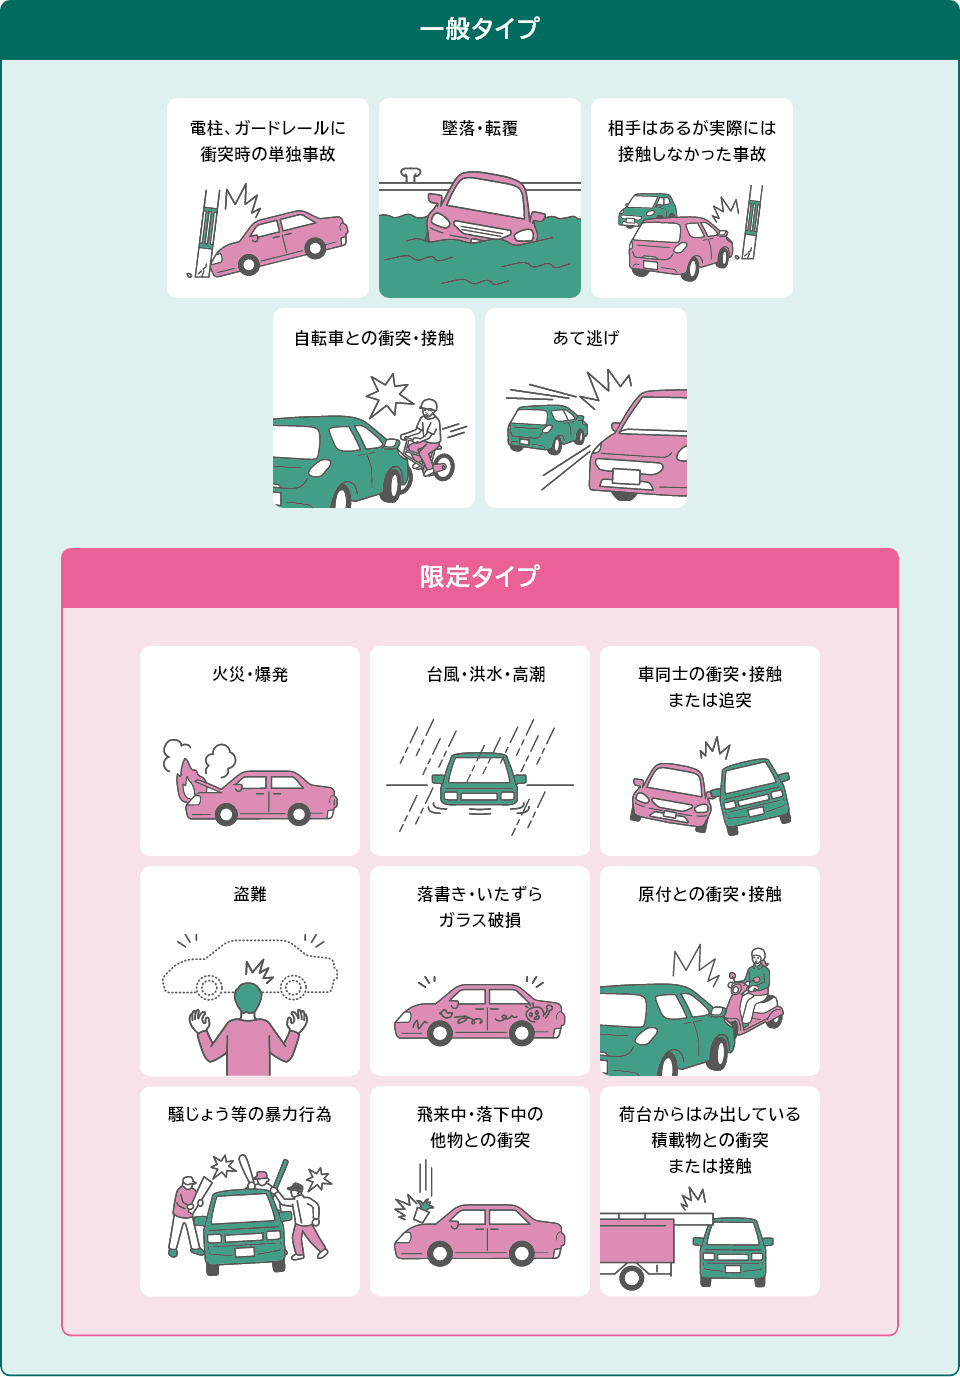
車両保険を選ぶ際に最も重要なのが「一般型(オールリスク型)」と「エコノミー型(車対車+限定危険)」の選択です。両者の違いは保険料だけでなく、事故のシチュエーションごとの補償対象にあります。
補償範囲の違いを整理すると下表のようになります。
| 損害の主な原因 | 一般型 | エコノミー型 |
|---|---|---|
| 他車との衝突・接触事故(相手特定) | ◯ 補償あり | ◯ 補償あり |
| 火災・爆発・盗難 | ◯ 補償あり | ◯ 補償あり |
| 台風・大雨(水没・冠水)・飛来物 | ◯ 補償あり | ◯ 補償あり |
| 自損事故(電柱・ガードレール衝突) | ◯ 補償あり | ✕ 補償なし |
| 当て逃げ(相手不明の事故) | ◯ 補償あり | ✕ 補償なし(一部特約除く) |
| 自転車との接触事故 | ◯ 補償あり | ✕ 補償なし |
特に見落としがちなのが、自損事故の補償範囲と当て逃げの補償です。運転に不慣れな初心者がうっかり車庫入れで壁に擦ったり、駐車場で見知らぬ車に擦り逃げされたりした場合、エコノミー型では保険金が1円も支払われません。
単独事故や当て逃げのリスクに怯えずにハンドルを握りたいなら「一般型」、運転に自信があり「相手がいる大きな事故や自然災害、盗難だけに備えて固定費を削りたい」という場合は「エコノミー型」が有力な選択肢となります。
車両保険の保険料相場と「免責金額の設定」で維持費を劇的に下げるテクニック
任意保険に車両保険を付帯すると、年間の保険料は大幅に上がります。一般的に車両保険の相場は、車両保険を付帯しない場合と比べて約1.5倍から2倍程度に跳ね上がるケースが珍しくありません。特に新車価格が高い輸入車やスポーツカー、運転者の年齢条件が若い場合は、年間十数万円単位で保険料が跳ね上がる要因になります。
「万が一の備えは欲しいが、毎月の保険料は抑えたい」という場合に活用したいのが、免責金額の設定です。免責金額とは、修理の際に自腹で支払う「自己負担額」を意味します。
設定パターンとして代表的なのが「1回目:5万円/2回目以降:10万円(5-10万円)」や「定額10万円」といったプランです。
- 免責金額「0-0万円(自己負担なし)」:小さな傷でも手出しなしで直せるが、年間の保険料が最も高額になる。
- 免責金額「5-10万円」や「10-10万円」:少額の修理は自己負担になるものの、年間の保険料を10〜20%前後削減できる。
数万円程度の小傷は自己資金で直し、数十万〜数百万円規模の大事故や全損事故に備えるという割り切りを持てば、免責金額を高く設定するだけで家計への負担を大きく緩和できます。
【使うと損?】知っておくべき等級ダウン事故のカラクリと判断基準
車両保険の契約者が最も陥りやすい落とし穴が、「保険を使ったせいで、トータルの出費が修理代以上に膨らんでしまう」という逆転現象です。自動車保険には1〜20等級の「ノンフリート等級制度」があり、保険を使うと翌年度の保険料が跳ね上がります。
事故の種類と等級への影響は次のとおりです。
- 3等級ダウン事故:他車との衝突、電柱への自損事故、当て逃げなど。翌年度に3等級下がり、さらに3年間「事故有係数」が適用されて保険料が大幅割増。
- 1等級ダウン事故:台風や大雨による水没、盗難、飛来物の落下、火災など。翌年度に1等級下がり、1年間「事故有係数」が適用。
- ノーカウント事故:弁護士費用特約や人身傷害補償のみを使った場合など。等級は下がらない。
ここで重要なのが、車両保険を使うべきか判断基準を明確に持つことです。
たとえば、ガードレールにバンパーを擦って修理代が12万円かかったとします。免責金額を5万円に設定していた場合、保険から下りるのは差額の7万円です。しかし、3等級ダウン事故として処理されると、翌年から3年間の保険料値上がり総額が10万円を超えるケースがあります。この場合、保険を使わずに自腹で12万円を支払ったほうが、トータルで数万円も手元に残る計算になります。
「免責金額を引いた受取保険金」が「今後3年間の保険料増額分」を確実に上回るかどうか。この損益分岐点を保険会社の担当者に試算させてから保険を使うか決めるのが、失敗を防ぐ鉄則です。
車両保険がいらない人と必要な人の境界線|中古車の賢い加入術
すべてのドライバーに車両保険が必要なわけではありません。自身の状況に合わせて要・不要をシビアに切り分けることが重要です。
車両保険がいらない理由と該当するケース
- 年式が古く時価額が極めて低い車:初度登録から10年以上経過した車は、協定保険価額(補償限度額)が10万〜20万円程度に設定されることが大半です。全損しても最大20万円程度しか支払われない割に、高い車両保険料を払い続けるのはコストパフォーマンスが見合いません。
- 十分な貯蓄があり、突発的な買い替え・修理に対応できる人:車が壊れた際に即座に預貯金から100万〜200万円を拠出できる経済力があるなら、車両保険を外して固定費を浮かせたほうが合理的です。
車両保険の必要性が高いケース
- 新車を購入した直後:新車時は設定可能な保険金額が高く、万が一の全損事故で失う資産価値が大きいため必須レベルと言えます。
- マイカーローンが多額に残っている:車が全損して廃車になった場合でもローンの返済義務は残ります。車両保険がないと「車の買い替え費用」と「残債の返済」が二重に重なり、家計が破綻するリスクがあります。
- 日常的に車が不可欠で、預貯金に余裕がない人:通勤や育児で車が必須な環境において、修理費用を工面できないと生活そのものが立ち行かなくなります。
なお、中古車の車両保険を検討する際は、購入時の車両本体価格を基準に、時価に見合った補償額が設定されているか確認してください。中古車であっても購入後2〜3年はエコノミー型で加入し、市場価値が大きく下落したタイミングで外すというグラデーションのある見直しが賢明です。
【車両保険とは】に関するよくある質問(FAQ)
Q1:台風やゲリラ豪雨で車が水没した場合、車両保険で補償されますか?
A1:はい、補償されます。台風、豪雨による冠水・水没、土砂崩れなどは「自然災害」として扱われ、一般型だけでなくエコノミー型でも保険金の支払い対象です。なお、水没による損害は通常「1等級ダウン事故」として処理されます(※地震・噴火・津波による損害は専用特約がない限り対象外となる点にご注意ください)。
Q2:車両保険の金額(協定保険価額)は毎年自動的に下がりますか?
A2:はい、原則として年々下がっていきます。自動車の資産価値(時価額)は年数の経過とともに減価償却されていくため、契約更新ごとに保険金額の上限目安も低く再設定されます。古い車ほど受け取れる保険金の上限が下がるため、補償額と年間保険料のバランスを毎年チェックすることが大切です。
Q3:少額の修理で車両保険を使うと、どれくらい保険料が上がりますか?
A3:等級や車種によって異なりますが、3等級ダウン事故の場合、翌年以降3年間の保険料がトータルで数万〜十数万円以上高くなるのが一般的です。修理費用が5万〜10万円程度の軽微な損害であれば、保険を使わずに自費で直したほうが生涯の総支払額を低く抑えられます。事故の際は必ず保険会社に「使った場合と使わない場合の差額試算」を依頼してください。
まとめ:愛車と家計を守る最適なプランを見極めよう
車両保険は「入っていれば安心」という単純なものではなく、車の価値、家計の貯蓄状況、そして事故時のリスク許容度に合わせて戦略的に選ぶべき金融商品です。
新車やローン残債が多い時期は「一般型」で手厚く守り、年数が経ってきたら「エコノミー型」へ移行、さらに免責金額を「5-10万円」に引き上げて保険料を圧縮する――。そして車の時価が下がった段階で思い切って外すというように、車のライフステージに応じて柔軟に見直していく姿勢が、最も無駄のないスマートなカーライフへとつながります。 (出典: 車両 保険 と は(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。