給付付き税額控除とは?仕組みや見送られた理由・対象者を徹底解説
物価高対策や社会保障のあり方をめぐる議論が熱を帯びるなか、税制抜本改革の有力な選択肢として再びクローズアップされているのが「給付付き税額控除」です。減税の恩恵を十分に受けられない低所得層に対して、税制を通じて直接現金を支給するこの仕組みは、格差是正の切り札として欧米主要国で広く定着しています。
しかし、日本国内では長年にわたり導入の必要性が叫ばれながらも、本格的な法制化は見送られ続けてきました。本記事では、給付付き税額控除の基礎知識から、対象者の条件、メリット・デメリット、ベーシックインカムや軽減税率との違い、そしてなぜこれまで導入が進まなかったのかという構造的な理由まで、最新の動向を踏まえて分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:給付付き税額控除は、所得税から控除しきれなかった減税枠を「現金として直接払い戻す」、減税と給付を一体化した制度。
- 要点2:消費税の逆進性緩和や就労意欲の向上に高い効果を発揮する一方、正確な所得・資産の把握や莫大な行政コストが壁となり日本で見送られてきた。
- 要点3:一時的な定額減税や全員一律のベーシックインカムとは異なり、マイナンバー基盤の進化とともに恒久的なセーフティネットとしての再評価が進んでいる。
【基本解説】給付付き税額控除の仕組みと対象者|減税と現金給付のハイブリッド
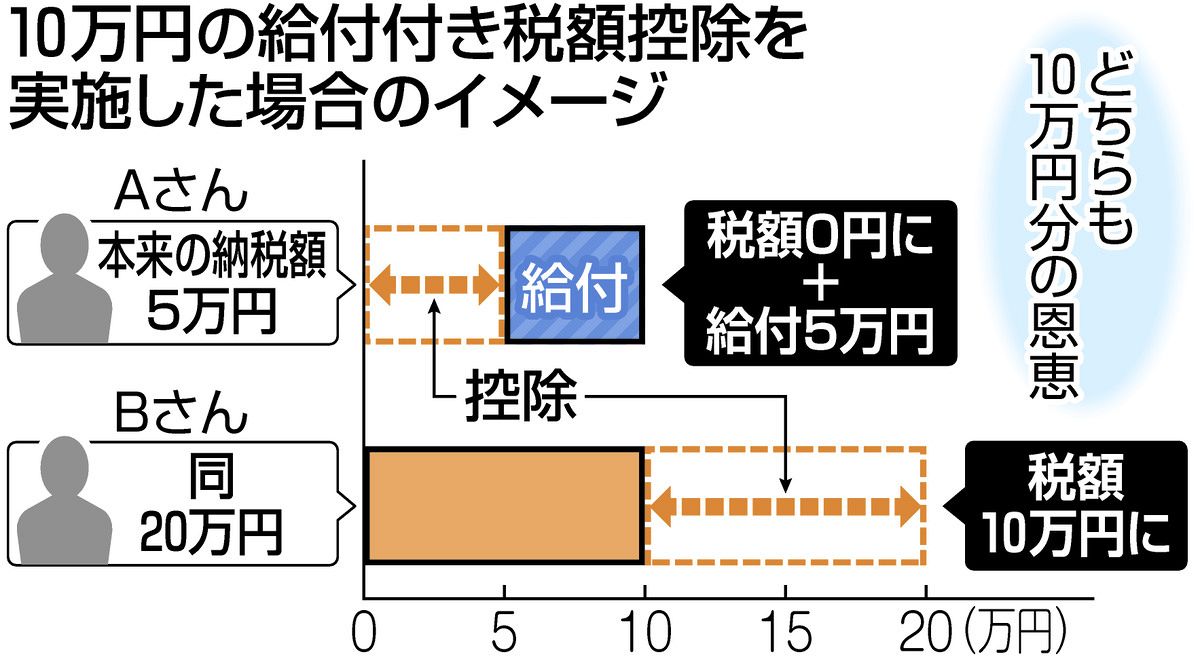
給付付き税額控除とは、本来納めるべき所得税の税額から一定額を差し引く「税額控除」と、引ききれなかった差額を国が「現金給付」する仕組みを組み合わせた政策手法です。
通常の税額控除(住宅ローン控除や配偶者控除など)は、納税額が多い人ほど恩恵を受けやすく、もともと所得税を納めていない、あるいは納税額が控除額より少ない低所得層・住民税非課税世帯には十分なメリットが届きません。この「減税の恩恵が弱者に届かない」という税制の弱点を解消するために考案されました。
給付付き税額控除の具体的な対象者と支援のイメージは以下の3パターンに分かれます。
- 中高所得層:控除額を全額税金から差し引く(通常の減税のみ適用)。
- 中間・低所得層(納税額<控除額):税金がゼロになるまで控除した上で、引ききれなかった残額を現金で受け取る(減税+一部給付)。
- 非課税層(納税額ゼロ):控除額の全額をそのまま現金で受け取る(全額給付)。
このように、所得水準に応じて自動的に「減税」と「低所得者向け現金給付」を最適配分できる点が最大の特徴です。
メリット・デメリットを整理|消費税の逆進性対策や就労インセンティブの真相
給付付き税額控除が国際的に高く評価される背景には、所得再分配機能の高さがあります。しかし、制度設計の難しさゆえの課題も少なくありません。
制度の主なメリット
第一の利点は、消費税の逆進性対策としての極めて高い合理性です。所得に占める消費の割合が高い低所得者ほど消費税の負担感が重くなる「逆進性」に対し、税制を通じてピンポイントで現金を補填することで、真に支援が必要な層の負担を劇的に軽減できます。
第二に、働くほど手取りが増える設計にすることで「就労意欲(インセンティブ)」を損なわない点です。欧米で導入されている勤労税額控除(EITC)のように、「働いて収入を得ていること」を条件に給付額を上乗せする設計にすれば、生活保護のように「働くと給付が打ち切られて損をする」という就労意欲の阻害(貧困の罠)を防ぐ効果を持ちます。
制度の主なデメリットと懸念点
一方で、制度の複雑化と不正受給への対策が最大の懸念点です。特に申告漏れや所得の過少申告、偽装離婚などによる不正受給のチェックには多大な人員とシステム維持費を要します。また、税務署と社会保障窓口の役割分担が曖昧になり、行政手続きが煩雑化するリスクも指摘されています。
なぜ日本で見送られてきたのか?導入を阻む「マイナンバーと所得把握」の壁
2010年代初頭の民主党政権期から社会保障と税の一体改革で幾度となく議論されながら、なぜ日本国内で給付付き税額控除は実現しなかったのでしょうか。最大の原因は、マイナンバーによる所得把握と金融資産捕捉のインフラが未成熟だった点にあります。
給付付き税額控除を公平に運用するためには、給与所得者だけでなく、自営業者やフリーランスの正確な所得、さらには預貯金や株式といった保有資産をリアルタイムかつ正確に把握する基盤が不可欠です。所得補足率の格差(いわゆる「クロヨン」「トーゴーサン」問題)を放置したまま現金給付を導入すると、「帳簿上の所得が低い資産家」にまで多額の税金が配られるという不公平が生じてしまいます。
さらに、財務省や税務当局における執行コストの増大懸念や、政界における「現金給付よりも品目ごとの税率を下げる方が有権者にアピールしやすい」という政治的思惑が重なり、最終的には消費税率引き上げ時の負担軽減策として「軽減税率」が優先採択され、本制度の導入は見送られてきた歴史があります。
【徹底比較】定額減税・軽減税率・ベーシックインカムとの決定的な違い
給付付き税額控除の全体像をより深く掴むために、混同されやすい類似政策との違いを整理します。
1. 一時的な「定額減税」との違い
実施された定額減税は、物価高対策として単年度限定で実施された一時的な措置でした。控除しきれない層には自治体から「調整給付」が配られましたが、これは突発的な臨時対応に過ぎません。対する給付付き税額控除は、税制そのものに恒久的に組み込む構造改革を指します。
2. 「軽減税率」との比較
食料品などの税率を一律8%に据え置く軽減税率は、買い物のたびに誰もが恩恵を受けられる手軽さがある反面、消費額が多い高所得者ほど実質的な減税総額が大きくなるという構造的欠陥を抱えています。対して給付付き税額控除は、所得水準に応じてターゲットを絞って支援を届けるため、財政効率と再分配効果の面で圧倒的に優れています。
3. 「ベーシックインカム」との違い
すべての国民に所得制限なく毎月一定額を配るベーシックインカムは、莫大な財源(年間数十兆〜百兆円以上)を必要とします。一方、給付付き税額控除は「所得の低い層」や「働いている層」に対象を限定するため、現実的な財源規模で運用が可能です。
海外の成功モデル「勤労税額控除(EITC)」と日本への示唆
海外に目を向けると、アメリカでは1975年に導入された勤労税額控除(EITC:Earned Income Tax Credit)が、国内最大の貧困対策プログラムとして定着しています。低賃金労働者に対して所得に応じた給付を行うことで、数百万人のひとり親家庭を貧困から救い上げ、労働市場への参加を強く促した実績が実証されています。
イギリスでも「ユニバーサル・クレジット」などの形で税と社会保障の統合が進んでおり、先進国において給付付き税額控除は「自立支援型のセーフティネット」としての確固たる地位を築いています。低年金問題や非正規雇用の拡大に直面する日本においても、これらの海外事例は制度再構築の重要な羅針盤となっています。
【給付付き税額控除とは】に関するよくある質問(FAQ)
Q1:給付付き税額控除が導入された場合、年収いくらまでの人が対象になりますか?
A1:具体的な制度設計によりますが、一般的には住民税非課税世帯から、年収200万〜300万円程度までの単身者・低所得子育て世帯が主たる現金給付の対象になると想定されています。扶養家族の人数によって所得上限が引き上げられる設計が一般的です。
Q2:自分で確定申告をしないと現金はもらえませんか?
A2:原則として、所得と控除額を確定させるための申告手続きが必要になります。ただし、行政のDX推進によりマイナポータルを通じた自動計算や「プッシュ型給付」の仕組みが整備されれば、申告の手間を大幅に省いて口座へ直接振り込む運用も技術的に可能です。
Q3:なぜ今、再び給付付き税額控除の最新動向が注目されているのですか?
A3:マイナンバーカードの普及や公金受取口座の登録が進み、長年の懸念だった「所得・口座の捕捉」を行う技術的土台が整ってきたためです。さらに、複雑化する各種手当や一時的な給付金の乱発を一本化し、公平な税制を再構築すべきだという議論が国会でも再燃しています。
まとめ:今後の展望と注目ポイント
給付付き税額控除は、単なるバラマキや一時しのぎの減税とは一線を画す、セーフティネットと税制の一体化モデルです。所得格差の是正、消費税の逆進性解消、そして働く人の就労支援を同時に実現できるポテンシャルを秘めています。
今後、日本でこの制度が結実するかどうかは、デジタル基盤を活用した資産・所得把握の透明性と、複雑な社会保障制度をシンプルに再編できるかどうかにかかっています。将来の税負担と給付のバランスをどう設計するのか、今後の税制抜本改革の行方に引き続き注目が集まります。 (出典: 給付 付き 税額 控除 と は(Yahoo!ニュース))


最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。