第一生命学資保険の真実!元本割れでも選ばれる理由と最新評判を徹底解説
教育資金の準備を考え始めた子育て世帯の間で、必ずと言っていいほど名前が挙がるのが第一生命の学資保険です。しかし、インターネット上やSNSでは「第一生命は返戻率が低くて元本割れする」「貯蓄目的味ならやめたほうがいい」といったシビアな評判が飛び交うことも少なくありません。
それにもかかわらず、なぜ第一生命の学資保険は多くのファミリー層から選ばれ続けているのでしょうか。教育費の高騰や金利環境の変動が続く2026年最新の状況を踏まえ、実際の返戻率シミュレーションや他社との比較、契約者が語るリアルな口コミから、その隠された真価を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:第一生命の学資保険は、貯蓄性重視の「Mickey(ミッキー)」と、業界屈指の保障力を誇る「こども応援団」の2本立てで展開されている。
- 要点2:「こども応援団」は三大疾病や要介護時にも保険料払込免除が適用されるため、実質的な返戻率は100%を下回る(元本割れする)設計が基本。
- 要点3:単なる貯蓄ではなく「親に万一があった際のリスクヘッジ」を最優先する家庭にとって、代えの利かない強力な安心材料となる。
【2026年最新】第一生命の学資保険「こども応援団」と「Mickey」の決定的な違い
第一生命が提供する学資保険を正しく理解するうえで、まず押さえておかなければならないのが、性格の異なる2つのプラン体系です。第一生命の学資保険には、手厚い保障が付帯した「こども応援団(正式名称:こども学資保険(2018))」と、シンプルな保障に絞った「Mickey(ミッキー)」が存在します。
最大の違いは、親(契約者)に万が一の事態が起きた際の保障範囲にあります。「こども応援団」は、親が死亡または高度障害状態になった場合だけでなく、がん・急性心筋梗塞・脳卒中の「三大疾病」により所定の状態になった際や、身体障害、要介護状態に該当した場合にも、その後の保険料払込免除が適用されます。親が働けなくなっても、子どもの進学資金だけは確実に確保できる仕組みです。
一方の「Mickey」は、保障対象を死亡・高度障害などに限定することでコストを抑え、貯蓄性に重きを置いたプランです。万一のリスクをどこまでカバーしたいかによって、選ぶべき商品設計が完全に分かれています。
元本割れの噂は本当か?返戻率シミュレーションと損得ラインの実態
「第一生命の学資保険は元本割れする」という噂について、実際のシミュレーション数値を検証すると、その背景が明確になります。結論から言うと、手厚い保障が付いた「こども応援団」は、満期時の受取総額が支払込保険料総額を下回る「元本割れ」を起こすケースが大半です。
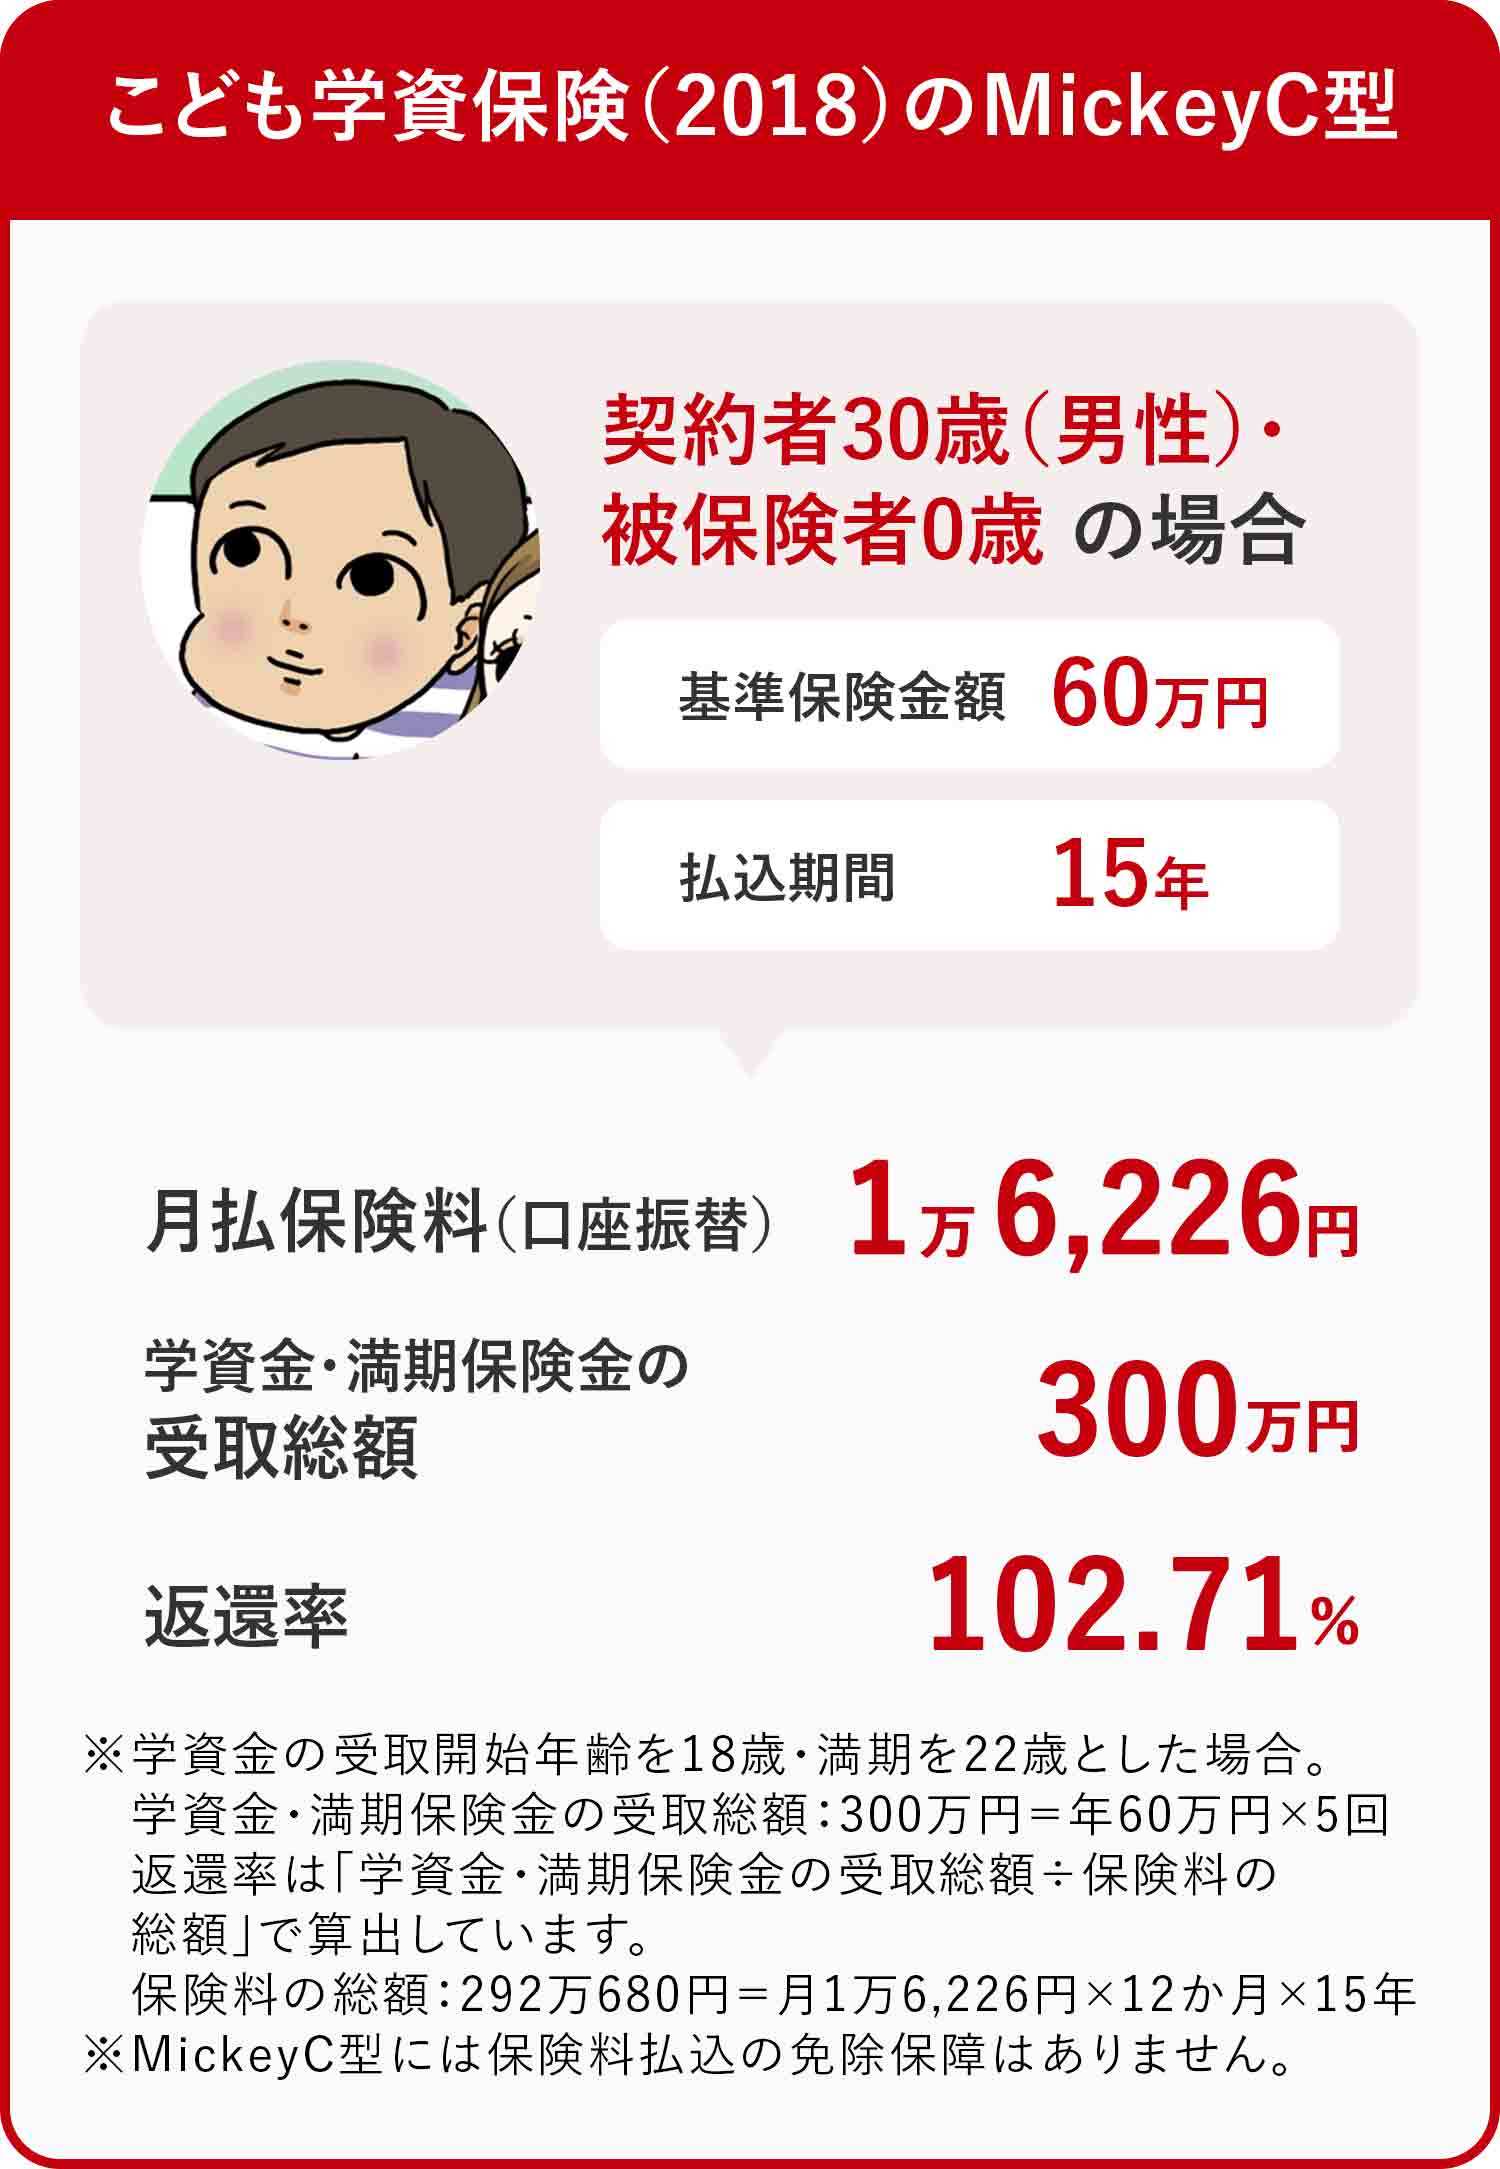
具体的な試算例を見てみましょう(契約者:30歳男性、被保険者:0歳、保険金総額300万円、18歳満期の場合)。
保障が手厚い「こども応援団」を選択し、月払いで保険料を積み立てた場合、支払う保険料の総額は約315万〜325万円程度に達します。満期で受け取れる学資金総額が300万円だとすると、返戻率は約92%〜95%前後となり、数十万円の元本割れが生じます。この差額こそが、親の三大疾病や介護状態に備える「掛け捨ての特約保険料」として機能しているわけです。
一方、保障を絞った「Mickey(C型など)」や受取プランの工夫によって、返戻率は約100%〜102%程度まで向上します。さらに、保険料の支払方法を月払いから「年払い」に変更することで年払割引が適用され、支払総額を数万円単位で抑えられます。しかし、それでも純粋な貯蓄型保険と比較すると、第一生命の返戻率はお世辞にも突出して高いとは言えません。
「返戻率が低くても選ばれる理由」とは?手厚すぎる保険料払込免除の威力
数字上の返戻率だけを見れば不利に思える第一生命の学資保険が、なぜこれほど強固な支持を集めているのか。その決定的な理由は、他の追随を許さない圧倒的な保険料払込免除特約の広さにあります。
一般的な他社の学資保険に付帯する払込免除は、「死亡または重度後遺障害」に限定されているケースが主流です。しかし、子育て世代の働き盛りにとって、現実的に直面するリスクは死亡だけではありません。がんと診断されて長期休職を余儀なくされたり、脳卒中で麻痺が残って以前のように働けなくなったりする収入激減リスクのほうが、統計上はるかに高い確率で発生します。
「こども応援団」であれば、所定のがん・脳血管疾患・心疾患の三大疾病に罹患した段階で、以降の保険料支払いが完全にストップします。それでいて、将来受け取れる満期保険金は1円も減額されず、契約時の予定通り満額給付されます。実質的に「大型の就業不能保険」と「学資金準備」を一口で同時にまかなえる点に、多少の元本割れを受け入れてでも加入する家庭が多い本質的な理由があります。
第一生命の学資保険に潜む3大デメリットと契約前の落とし穴
保障内容がどれほど魅力的であっても、契約後に後悔しないためにはデメリットの直視が欠かせません。加入を検討する際、特に注意すべき落とし穴は以下の3点です。
第1に、途中解約による解約返戻金の大幅な損失です。学資保険は長期にわたる固定積立が前提であり、家計の急変などで契約後数年以内に解約した場合、戻ってくる解約返戻金は支払った保険料を大幅に下回ります。「教育費のために始めたのに、途中で解約して大損した」という失敗談は後を絶ちません。
第2に、インフレ耐性の脆弱さです。固定金利型の学資保険は、将来物価が急上昇したとしても受け取る保険金額が契約時に固定されます。学費や物価の上昇ペースが予定を上回った場合、実質的な購買力が目減りするリスクを孕んでいます。
第3に、満期受取時期と大学進学スケジュールのズレです。推薦入試や総合型選抜が主流となった昨今、高校3年生の秋〜冬(10月〜12月頃)にまとまった入学金や前期授業料の納付を求められます。満期受取時期を「18歳到達後の満期日」などに設定していると、実際の支払い期日に資金受取が間に合わない事態に陥りかねません。契約時には、受取時期が「高校3年の秋(17歳満期)」に前倒し可能かどうかを必ず確認する必要があります。
リアルな口コミ・評判検証|利用者が感じたメリットと後悔の本音
実際に第一生命の学資保険に加入している親世代からは、満足と後悔が入り混じった生々しい声が寄せられています。
好意的な口コミでは、「自営業で傷病手当金が出ないため、大病を患ったときに学資保険の支払いが免除され、学費が全額担保されるのは精神的に救われた」「担当のライフプランナーが親身で、住宅ローンや家族全体の保障見直しとセットで相談できた」といった、セーフティネットとしての機能と対面フォローの手厚さを評価する意見が目立ちます。
一方で、ネガティブな口コミの多くは返戻率に集中しています。「後から他社や新NISAの利回りと比較して、元本割れしているのが嫌になった」「月々の保険料が高く、家計の圧迫感がある」といった声です。保障の手厚さを理解した上で納得して契約した人と、「学資保険=お金が増えるもの」と誤認して契約した人とで、満足度が極端に二分される傾向が浮き彫りになっています。
他社比較で判明!ソニー生命や明治安田生命との決定的な選び分け
学資保険の代表格である他社商品と比較すると、第一生命の立ち位置はより鮮明になります。
純粋な貯蓄性や返戻率の高さを追求する場合、トップクラスの支持を誇るのがソニー生命や明治安田生命です。これらの商品は、余計な特約を極力削ぎ落とすことで、104%〜107%前後の高い返戻率を実現しています。「親の死亡保障や医療保障はすでに別の保険で完璧に整っているため、学資保険には純粋な資産形成だけを求めたい」という家庭であれば、他社の高返戻率プランが第一候補になります。
対照的に、「家族の大黒柱に持病の不安がある」「親の収入保障保険や三大疾病保険にまだ十分加入していない」という世帯には、第一生命の「こども応援団」が唯一無二の候補となります。学資保険選びは、単なる利回りランキングではなく、家庭全体の保障ポートフォリオに欠けているパズルのピースを埋める作業だと認識することが肝要です。
【第一生命の学資保険】に関するよくある質問(FAQ)
Q1:祖父母が契約者になって孫のために加入することは可能ですか?
A1:加入自体は可能ですが、「こども応援団」などの手厚い払込免除特約を付ける場合は注意が必要です。契約者の年齢上限が定められているほか、契約者が高齢になると保険料が高額になり、元本割れの幅がさらに大きくなります。祖父母が契約者になる場合は、よりシンプルなプランや贈与契約の併用を検討するのが現実的です。
Q2:年払いにするとどれくらい返戻率がアップしますか?
A2:月払いから年払いに変更することで、年間の保険料総額が数パーセント割引されます。契約条件によって異なりますが、満期返戻率に換算するとおよそ1.0%〜2.5%程度の改善が見込めます。少しでも元本割れを防ぎたい、あるいは返戻率を引き上げたい場合は、年払いを選択するのが鉄則です。
Q3:契約時に健康診断の受診や医師の診断書は必須ですか?
A3:基本的に医師による診断書の提出は不要で、過去の病歴や健康状態に関する「告知書」への記入で完結するケースが大半です。ただし、「こども応援団」は三大疾病や要介護を保障対象とするため、告知内容によっては加入できない場合や、特定の部位が不担保となる条件が付くことがあります。
まとめ:第一生命の学資保険が向いている家庭と後悔しない賢い選択
第一生命の学資保険は、「教育資金を少しでも増やしたい」という資産運用目線だけで評価すれば、元本割れのリスクを伴う割高な商品に見えるかもしれません。しかし、「どんな不測の事態が親の身に降りかかろうとも、子どもの大学進学費用だけは絶対に死守する」という防衛目線に立ったとき、その真価を発揮します。
教育資金づくりの正解は、各家庭のリスク許容度や既存の保険加入状況によって異なります。増やすことを狙う「新NISA」などの投資信託と、親の万一を完全防護する「第一生命のこども応援団」をハイブリッドで組み合わせることも有効な選択肢です。数字の損得だけに惑わされず、家庭に本当に必要なリスク対策を見極めることが、後悔しない教育資金計画の第一歩となります。 (出典: 第 一 生命 学資 保険(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。