退職金相場はいくら?大企業・中小の格差から手取り計算まで完全網羅
定年後の生活基盤やネクストキャリアへの移行資金として、人生設計の要となる退職金。日々の給与明細とは異なり、自分が将来いくら受け取れるのかを正確に把握している会社員は決して多くありません。社内の同僚や上司にも相談しづらい話題であるため、「自分の退職金は平均より少ないのではないか」という漠然とした不安を抱える声が後を絶ちません。
2026年を迎えた現在、年功序列の解体やジョブ型雇用の浸透、さらには確定拠出年金(企業型DC)への移行に伴い、日本の退職金制度は大きな過渡期を迎えています。厚生労働省や中央労働委員会が公表した最新統計データを徹底分析し、企業規模や学歴、勤続年数によって生じる支給額のリアルな格差、そして税引き後の実際の手取り額まで余すところなく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:定年退職金の平均額は大卒・大企業で約2,200万〜2,500万円に達する一方、中小企業では約1,000万〜1,200万円と約2倍の開きが生じている。
- 要点2:自己都合退職は会社都合退職に比べて支給額が3割〜5割ほど目減りする傾向があり、勤続20年未満での自己都合離職には慎重な判断が求められる。
- 要点3:額面通りの満額が口座に振り込まれるわけではないが、「退職所得控除」の優遇措置があるため、給与所得に比べて手取り割合は高水準を維持できる。
【実態解明】自分の退職金は平均より少ない?定年退職金平均額のリアル
会社を勤め上げた際に支給される定年退職金平均額は、学歴や職種、そして退職時の職位によって大きな差異が見られます。厚生労働省の「就労条件総合調査」や関係機関のデータによると、大学を卒業して定年まで同一企業に勤め上げた場合の平均支給額は約1,900万〜2,000万円前後が全国的なボリュームゾーンです。
学歴別の内訳を詳しく見ると、大卒退職金平均が約1,900万円〜2,200万円程度で推移しているのに対し、高卒退職金相場(現業職含む)は約1,400万〜1,600万円にとどまります。生涯賃金の差がそのまま退職給付の算定基礎に反映されるため、学歴間で約500万〜600万円の開きが生じるのが一般的な構造です。
かつて「定年退職金といえば一律3,000万円」と語られたバブル期や1990年代と比較すると、全体の平均額は右肩下がりの傾向にあります。超低金利環境の長期化による企業年金の運用難や退職給付債務の圧縮が背景にあり、退職金規程の見直しによって「思っていたよりも退職金が少なかった」と定年間際に衝撃を受ける中高年層が増加しています。
【企業規模の格差】大企業退職金相場 vs 中小企業退職金相場
退職金相場を語るうえで、避けて通れないのが「企業規模による圧倒的な格差」です。資本金や従業員数によって原資の規模が根本から異なるため、同じ年数だけ身を粉にして働いたとしても、受け取る金額には決定的な溝が生まれます。
中央労働委員会の調査に基づく大企業退職金相場(資本金5億円以上・従業員1,000人規模)では、定年退職を迎える大卒総合職の支給額は平均約2,200万〜2,500万円に達します。上位の大手金融機関や総合商社、インフラ系企業の中には、早期優遇措置を含めて3,000万円超を支給する例も珍しくありません。
対照的に、東京都産業労働局の中小企業賃金調査などから算出される中小企業退職金相場(従業員数10〜299人規模)は、定年時で平均約1,000万〜1,200万円が目安となります。大企業と比較すると約半額という厳しい現実があり、中小企業退職金共済(中退共)などを活用して原資を積み立てているケースでも、大手の退職給付水準には届きにくい実態が浮き彫りとなっています。
【勤続年数別】退職金はいつ跳ね上がる?勤続年数別退職金平均
転職市場の活発化に伴い、定年を待たずしてキャリアチェンジを図る人が激増しています。ここで意識すべき指標が勤続年数別退職金平均です。日本の多くの企業では、勤続年数が長くなるほど支給倍率が加速度的に跳ね上がる設計を採用しています。
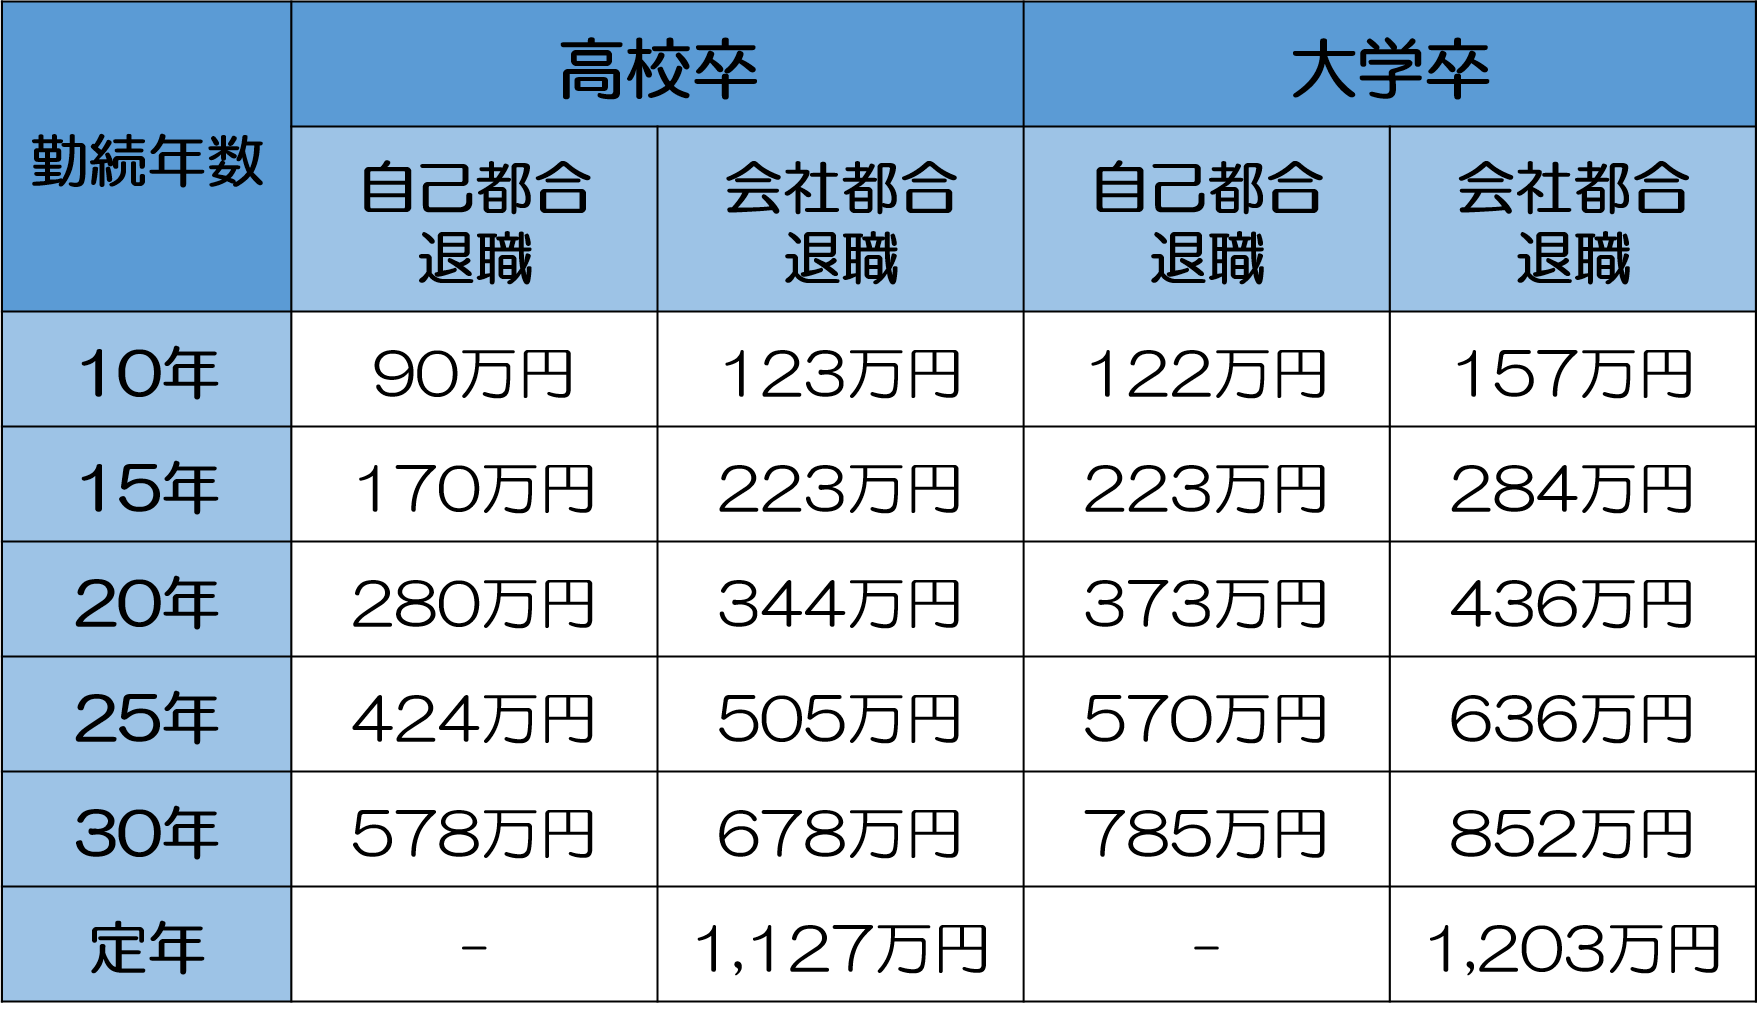
モデルケース(大卒・中小企業〜中堅企業ベースの平均値)で年数ごとの支給目安を辿ると、勤続年数による資産形成の差が明確になります。
- 勤続3年〜5年:約30万〜60万円(支給対象外となる規定の会社も多数)
- 勤続10年:約150万〜250万円(自己都合の場合は大幅減額の対象)
- 勤続15年:約350万〜500万円(中堅層の転職でよく見られる受給レンジ)
- 勤続20年:約700万〜1,000万円(支給係数が優遇される分岐点)
- 勤続30年以上:約1,500万〜2,000万円以上(定年支給枠に近づく)
特に注目すべきは「勤続20年の壁」です。多くの企業規程では、勤続20年を境に自己都合退職時の減額ペナルティが緩和されるほか、税制面でも大きな優遇措置が用意されているため、20年を目前にした離職は受取額に甚大な影響を及ぼします。
自己都合か会社都合かで天と地の差?退職理由別の相場シミュレーション
退職金は「どのような理由で会社を辞めるか」によっても天と地ほどの差が生じます。一般的な転職や独立などの理由による自己都合退職金相場は、定年退職や倒産、リストラなどの会社都合退職金相場に比べて、支給額がおおむね3割から5割程度削減されます。
たとえば勤続15年の社員が退職する場合、会社都合であれば約450万円支給される規定であっても、自己都合となると支給率が60〜70%程度に制限され、約270万〜300万円まで削られるケースが一般的です。企業側にとって「自己都合=急な離職による損失」とみなされ、長年の貢献に対する報酬がディスカウントされる仕組みが根強く残っています。
一方で、近年大手企業を中心に実施されている「希望退職募集」や「ネクストキャリア支援制度」では、会社都合と同等以上の好条件が提示されます。通常の退職金に加えて年収1〜2年分が上乗せされる「割増退職金」が設定され、40代・50代の早期離職であっても定年退職と同水準のまとまった資金を手にする事例も散見されます。
【知らなきゃ大損】退職金の計算方法と「退職所得控除」を活かした手取り計算
自身が手にする金額を算出するためには、自社の退職金の計算方法を就業規則で把握しておく必要があります。主流となっている計算方式は主に以下の3タイプです。
- 退職時の基本給連動型:「退職時の基本給 × 勤続年数 × 支給係数(退職理由別)」
- ポイント制退職金型:「勤続ポイント + 資格・役職ポイントの累積 × 単価」
- 定額・別テーブル型:勤続年数や職能等級ごとにあらかじめ定められた固定額を支給
さらに重要なのが、額面から税金が引かれた後の退職金手取り計算です。退職金は長年の労苦に報いる老後資金としての性格を持つため、税制上「退職所得」として極めて優遇された扱いを受けます。その中核を担うのが退職所得控除です。
退職所得控除の計算式は、勤続年数によって次のように明確に区分されています。
- 勤続年数20年以下:40万円 × 勤続年数(最低80万円保証)
- 勤続年数20年超:800万円 + 70万円 × (勤続年数 - 20年)
課税対象となる「退職所得金額」は、「(収入金額 - 退職所得控除額)× 1/2」という極めて有利な計算式で算出されます。控除を引いた残額のさらに半分にしか税金がかかりません。
具体例として、大卒で勤続35年、定年退職金2,000万円を受け取った場合の手取りをシミュレーションしてみます。
まず退職所得控除額は「800万円 + 70万円 × 15年 = 1,850万円」となります。課税対象となる金額は「(2,000万円 - 1,850万円)× 1/2 = 75万円」にすぎません。この75万円に対して所定の所得税(約5%)および住民税(10%)、復興特別所得税が課されるため、税額の合計は約11万〜12万円程度にとどまります。結果として手取り額は約1,988万円となり、額面の99%以上をそのまま手元に残すことが可能です。
ただし、退職時に勤務先へ「退職所得の受給に関する申告書」を提出し忘れると、一律20.42%の税率で源泉徴収されてしまうため、確定申告の手間を省くためにも事前の書類提出が不可欠です。
「退職金なしの割合」が急増中?制度消滅の危機と老後防衛策
ここまで相場や税金について解説してきましたが、そもそも「退職金制度自体が存在しない企業」で働く労働者の割合が年々拡大しています。厚生労働省の調査では、退職給付制度を持つ企業の割合は全体の約7割台前半まで落ち込んでおり、退職金なしの割合は全体の25〜30%近くに達しています。
特にITベンチャーやスタートアップ、飲食・宿泊・小売などのサービス産業では、入社当初から退職金制度を設けていない企業が多数を占めます。また、従来の退職一時金を廃止し、毎月の給与に上乗せして支給する「退職金前払い制度」や、社員自身が運用リスクを負う「企業型確定拠出年金(企業型DC)」のみへと舵を切る企業が急速に増加しています。
退職金制度の有無によって、60代突入時点での金融資産額に1,000万円以上の格差が生じる事態は珍しくありません。自社に退職金制度がない場合や給付水準が極めて低い場合は、iDeCo(個人型確定拠出年金)や新NISA制度をフル活用し、個人の力で自助努力による退職金作りを早期から進めることが生命線となります。
【退職金相場】に関するよくある質問(FAQ)
Q1:公務員の退職金相場は民間企業と比べてどれくらい高い?
A1:国家公務員および地方公務員の定年退職手当は、勤続35年以上の大卒モデルで平均約2,000万〜2,200万円です。かつては民間を大きく上回っていましたが、現在は人事院勧告に基づき大企業の退職金相場と同等水準になるよう引き下げ調整が行われており、過度な突出感は解消されつつあります。
Q2:転職を繰り返した場合、退職所得控除はどうなる?
A2:退職所得控除は原則として「その会社での勤続年数」ごとに計算されます。複数の会社から退職金を受け取る場合、時期が重複すると控除額の調整(通算制限)が入ることがあります。短期での離職を繰り返すと勤続年数20年超の優遇枠(年70万円控除)を使えず、長年勤続した場合と比べて非課税枠の面で不利になりやすいため注意が必要です。
Q3:契約社員やパートタイマーでも退職金は請求できる?
A3:「同一労働同一賃金」の原則が法制化されたものの、退職金に関しては正社員と非正規雇用との職務内容や責任の差を理由に、不支給や少額支給が法的に認められる判例が優勢です。ただし、就業規則に非正規向けの退職金規程が明記されている場合や、正社員と実質的に同一の長期雇用が継続している場合は支給対象となる例もあります。
まとめ:老後資金の現実を見据え、自社の退職金規程を今すぐ確認しよう
退職金は、大企業で約2,000万円台、中小企業で約1,000万円台という明確な相場感があるものの、退職事由や勤続年数によってその手取り額は激変します。加えて、制度自体の縮小や確定拠出年金への移行が進む現代においては、「会社に長年居続ければ自動的に大金がもらえる」という神話は完全に崩壊しました。
まずは社内イントラネットや総務部を通じて自社の就業規則・退職金規程を確認し、現在の自分のポイント累積状況や算定テーブルを直視することが第一歩です。受取見込み額とリアルな税引き後手取り額を把握したうえで、不足する老後資金を把握し、新NISAや私的年金を組み合わせた確実な防衛策を今日から構築していきましょう。 (出典: 退職 金 相場(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。