バンドルカードとは?審査なしの裏側とポチっとチャージの罠を徹底解剖
ネットショッピングや推し活の課金、サブスクリプションサービスの支払いにクレジットカードが必要な場面は年々増えています。しかし、「クレジットカードの審査に通らない」「カードを持つのが怖い」「使いすぎが心配」と悩む人は少なくありません。そんな層を中心に利用者を急拡大させているのが、スマホアプリから手軽に作れるVisaプリペイドカード「バンドルカード」です。
アプリをダウンロードして登録するだけで、瞬時にオンライン専用のカード番号が発行される手軽さが最大の魅力です。さらに、手元にお金がなくても即座に残高をチャージできる後払い機能「ポチっとチャージ」がSNS上で大きな話題を集めています。手軽で便利な一方で、手数料の仕組みや危険性についての疑問の声も絶えません。本記事では、バンドルカードの仕組みから評判、知っておくべき注意点まで、客観的なデータと取材をもとに分かりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:バンドルカードは審査なし・年齢制限実質なしで、誰でも約1分で即時発行できるVisaプリペイドカード。
- 要点2:後払い機能「ポチっとチャージ」は便利だが、1回あたり最低510円からの手数料がかかり、実質的なコスト負担が大きい。
- 要点3:リアルカードを発行すれば街のお店でも使えるが、一部の定期購入やガソリンスタンドなど非対応の支払い先も存在する。
【基本概要】バンドルカードとは?誰でも即時発行できるVisaプリペイドカードの全貌
バンドルカードは、株式会社カンムが提供するVisaプリペイドカードサービスです。従来のクレジットカードとは異なり、利用前にお金をチャージして使う「前払い式」を基本構造としています。最大の特徴は、アプリをインストールして電話番号などを登録するだけで、わずか1分程度でネット決済専用のカード番号が手に入るバーチャルカードアプリである点です。
一般的にクレジットカードを発行する際には、勤務先情報や年収、過去の信用情報(クレヒス)を照会する厳格な与信審査が行われます。これに対してバンドルカードは前払い式プリペイドカードであるため、バンドルカード審査なしで誰でも発行可能です。職歴や収入の有無を問われないため、無職の方や主婦、過去に金融事故を起こした経験がある方でも何の問題もなく利用できます。
気になるバンドルカード年齢制限についても、原則として下限が設けられていません。小学生や中学生などの未成年者であっても、親権者の同意があれば利用規約上問題なく発行できます。「クレジットカードを作れない未成年が、オンラインゲームの課金や通販を利用するための決済手段」として重宝されている背景には、この圧倒的なハードルの低さがあります。
なぜ爆発的な人気を誇るのか?クレカを持てない層に刺さる3つの理由
キャッシュレス決済サービスが乱立するなかで、バンドルカードが若年層やキャッシュレス難民から選ばれ続けているのには明確な理由があります。利用者が実感する主なメリットは次の3点に集約されます。
第1に、「発行から決済までのスピード感」です。一般的なクレジットカードは申し込みから手元に届くまで1週間から2週間程度を要しますが、バンドルカードのバーチャルカードはアプリ上で即時発行されます。「今すぐセール品を買いたい」「限定チケットの決済を今夜中に済ませたい」といった緊急の支払いニーズに即座に応えられます。
第2に、「使いすぎを防げる安心設計」です。プリペイドカードであるため、原則としてアプリ内にチャージした金額以上の買い物はできません。利用履歴や残高はアプリの画面上にリアルタイムで即時反映され、プッシュ通知で利用内容が届くため、クレジットカード特有の「翌月の請求額を見て青ざめる」というリスクを物理的に遮断できます。
第3に、「セキュリティの柔軟性の高さ」です。海外通販サイトや初めて利用するオンラインショップに普段使っているメインのクレジットカード情報を入力するのは不安が伴います。バンドルカードなら、必要な金額だけをチャージして決済に使えるほか、アプリ内のボタンひとつでカードの一時停止・再開が即座に切り替えられるため、万が一の情報漏洩時にも被害を最小限に抑えられます。
話題の後払い「ポチっとチャージ」の仕組みと手数料に潜む落とし穴
バンドルカードを語るうえで外せないのが、残高がなくてもチャージができる後払い機能「ポチっとチャージ」です。このポチっとチャージ仕組みは、申込み金額を即座にアプリ残高へ反映させ、使った代金と手数料を翌月末までにコンビニなどで後から支払うというシステムです。手持ちの現金がない給料日前でも買い物が完結するため、後払いアプリおすすめランキングなどでも頻繁に取り上げられます。
このポチっとチャージの利用時には、株式会社Gardiaによる所定の審査が行われます。本カードの発行自体は無審査ですが、後払い機能に限っては利用状況や独自の基準に応じた審査を通過しなければ利用枠が付与されません。初回は3,000円〜5,000円程度からスタートし、期日通りの支払いを重ねることで最大5万円まで上限額が引き上げられる仕組みです。
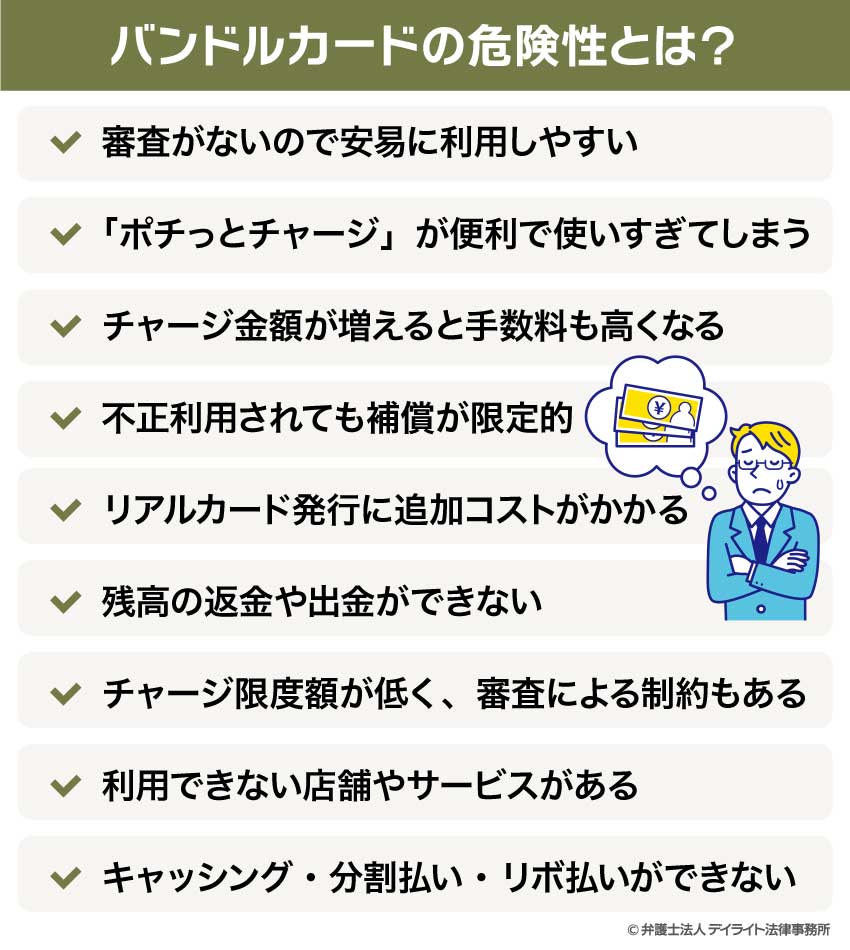
利用にあたって最も警戒すべきなのが、バンドルカード手数料の高さです。ポチっとチャージを利用すると、チャージ金額に応じて以下の手数料が必ず上乗せされます。
【ポチっとチャージの手数料一覧】
・3,000円〜10,000円のチャージ:510円
・11,000円〜20,000円のチャージ:815円
・21,000円〜30,000円のチャージ:1,170円
・31,000円〜40,000円のチャージ:1,525円
・41,000円〜50,000円のチャージ:1,830円
例えば、3,000円をチャージして翌月末に支払う場合、手数料510円を加えた合計3,510円を支払う必要があります。わずか3,000円の利用に対して510円の手数料は、割合にして17%もの金利負担に相当します。これを年利換算すると、消費者金融の法定上限金利(年18.0%〜20.0%)を遥かに上回る超高コストです。翌月末までの支払いを怠ると遅延損害金が発生し、利用停止措置が取られるため、計画性のない連続利用は家計を圧迫する最大の要因になります。
バンドルカードのチャージ方法と支払い方法|リアルカード発行で街中決済も可能
バンドルカードを快適に使うためには、どのような入金・決済手段が用意されているかを把握しておく必要があります。バンドルカードチャージ方法は多岐にわたり、ユーザーのライフスタイルに合わせた柔軟な入金が可能です。
【主なチャージ方法】
・コンビニ決済:ファミリーマート、ローソン、ミニストップなどで現金チャージ(手数料無料)
・セブン銀行ATM:ATM画面のQRコードを読み取って現金入金(手数料無料)
・ドコモ払い(キャリア決済):携帯料金と合算して支払い(チャージ金額に応じた手数料あり)
・銀行振込・ネット銀行:指定口座への振込やペイジー経由での入金
・クレジットカード:手持ちのクレジットカードから残高移行
・ポチっとチャージ:翌月末払いの後払い入金
ネットショッピングでのバンドルカード使い方は非常にシンプルです。購入画面のカード決済欄で、アプリに表示された16桁の番号、有効期限、セキュリティコード、カード名義人(通常は「VANDLE USER」)を入力するだけで完了します。
さらに、オンラインだけでなく街中の実店舗(スーパー、コンビニ、飲食店など)で使いたい場合は、アプリからリアルカード発行の手続きを行います。発行手数料(数百円程度)を支払うと自宅にプラスチック製のカードが届き、通常のVisa加盟店でクレジットカードと同様に提示してバンドルカード支払い方法として活用できます。ただし、ガソリンスタンド、高速道路料金所、月額定額制サービス(一部のサブスクや公共料金)など、プリペイドカード非対応の加盟店では決済が弾かれるケースがあるため注意が必要です。
「バンドルカードは危険?」ネットの評判・口コミと知っておくべきリスク・デメリット
検索エンジンで「バンドルカード危険性」というキーワードが上位に表示されることがありますが、結論から言えば、サービスを運営する株式会社カンムは三菱UFJフィナンシャル・グループ(MUFG)の連結子会社であり、資金決済法に基づく適法な金融サービスを提供しています。会社自体の安全性や信頼性に疑義はありません。
では、なぜ危険という評判が立つのか。実際のユーザーから寄せられるバンドルカード評判口コミを分析すると、危険視される理由は「カードの仕組み」ではなく「利用者の使い方」に起因していることが分かります。
【ユーザーのリアルな口コミ・評判】
・良い評判:「クレカを持てない学生でも即座にVisa決済ができて助かった」「使い切り感覚で少額だけ入れて使えるから安心」「ポチっとチャージのおかげで給料日前のピンチを乗り切れた」
・悪い評判:「ポチっとチャージの手数料が高すぎて支払いがきつい」「ポイント還元がないから普段使いには損」「不正利用されたときの返金補償が一般的なクレカほど手厚くない」
プリペイドカードの性質上、一般的なクレジットカードに付帯しているような手厚いポイント還元(0.5%〜1.0%還元など)は原則として受けられません。また、カード番号の流出による不正利用への補償規定はクレジットカード各社と比べて限定的であるため、万が一の被害を防ぐためにも「使い終わったらアプリ上でカードを一時停止しておく」「大金をチャージしたまま放置しない」といった自衛策が不可欠です。
【バンドルカードとは】に関するよくある質問(FAQ)
Q1:バンドルカードを発行する際に本人確認書類の提出は必要ですか?
A1:ネット専用のバーチャルカードを発行するだけであれば、本人確認書類の提出は不要です。電話番号認証と生年月日などの基本登録のみで即座に発行されます。ただし、海外実店舗でも使える上位グレードのリアルカード「リアル+(プラス)」を発行する場合や、特定の高額チャージ機能を利用する際には本人確認書類(運転免許証やマイナンバーカードなど)の提出が必須となります。
Q2:ポチっとチャージの支払いを滞納するとどうなりますか?
A2:支払期日(チャージした月の翌月末日)を過ぎると、年率14.6%の遅延損害金が日割りで加算されます。また、バンドルカードの機能全般が利用停止となり、メールやSMS、書面による督促が行われます。滞納が長期化した場合、回収業務が弁護士や債権回収会社へ委託され、法的手続きが取られるリスクがあるため、期日内の支払いは絶対条件です。
Q3:バンドルカードを解約・退会したい場合はどうすればいいですか?
A3:アプリ内の設定メニューから「アカウントの削除(退会)」を選択することで手続きが可能です。ただし、退会手続きを行うとカード内に残っている残高はすべて失効し、返金は一切行われません。必ず残高を0円まで使い切ってから解約手続きを行ってください。
まとめ:利便性とコストを理解した賢い活用を
バンドルカードは、「審査なし」「年齢制限実質なし」「即時発行」という圧倒的な利便性を備えた現代の優れた決済ツールです。クレジットカードを持てない層や、ネット通販でカード情報を直接入力したくないユーザーにとって、心強い味方であることは間違いありません。
しかし、手軽さの象徴である後払い機能「ポチっとチャージ」には、割高な手数料という明確なデメリットが存在します。日常的なチャージにはコンビニ入金やセブン銀行ATMなどの手数料無料ルートを活用し、後払いは緊急時の一時的な手段として割り切ることが重要です。メリットとリスクの双方を正しく理解し、無理のない範囲でスマートにキャッシュレス決済を活用していきましょう。 (出典: バンドル カード と は(Yahoo!ニュース))


Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。