社用車はリースと購入どちらが得?節税の落とし穴と最新法規制を解剖
事業の拡大や老朽化した車両の入れ替えに伴い、多くの経営者や総務担当者を悩ませるのが社用車の調達戦略です。「購入とカーリース、最終的に手元に残る資金が多いのはどちらか」「節税効果を最大化する抜け道はあるのか」といったコスト面への関心は尽きません。日々の資金繰りに直結するだけに、誤った判断は企業のキャッシュフローに重い足かせをはめることになります。
さらに現在、単なるコスト比較にとどまらない重大な課題が企業に突きつけられています。2023年末に完全施行された白ナンバー事業者へのアルコール検知器使用義務化を経て、安全運転管理体制の不備に対する社会的な制裁や法的リスクはかつてない高まりを見せています。本稿では、税制やコンプライアンスの最前線を検証し、経営を守り抜くための社用車マネジメントを明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:資金繰りの平準化や管理工数削減なら「メンテナンスリース」、即効性のある節税と総支払額の抑制を狙うなら「中古車の現金一括購入」が有利。
- 要点2:白ナンバー車5台以上を保有する事業所は安全運転管理者の選任とアルコールチェックが完全義務化されており、違反時は企業の社会的信用失墜に直結。
- 要点3:休日の私用利用による「現物給与課税」や事故時の「使用者責任」を回避するため、社内管理規定の策定とフリート・ノンフリート任意保険の最適化が必須。
【徹底比較】社用車は購入とリースどちらがお得?財務面から暴く損得勘定
社用車を調達する際、最大の分岐点となるのが社用車のリースと購入の比較です。両者の損得を判断するには、表面的な月額コストだけでなく、財務諸表への影響や税務処理の違いを精査しなければなりません。
現金購入の強みは、利息やリース会社の手数料が発生しないため総支払額を最も低く抑えられる点にあります。資金に余裕がある企業であれば、資産計上した上で減価償却を進め、将来的な売却益(リセールバリュー)も自社の収益として回収可能です。一方、短期間でまとまった手元資金が流出するため、突発的な運転資金の需要に対応しにくくなる財務リスクが伴います。
対する法人カーリースのメリットとデメリットは、キャッシュフローの安定化と管理コストのトレードオフに集約されます。リース料には車両本体代金のみならず、自動車税や車検代、自賠責保険料が含まれており、毎月の支出を完全に平準化できます。特に整備費用まで包括した「メンテナンスリース」を活用すれば、面倒な点検手続きをアウトソーシングできるため、総務部門の負担は劇的に軽減されます。ただし、中途解約が原則不可である点や、走行距離制限を超過した場合の清算金発生といった制約には十分な警戒が必要です。
【減価償却と節税効果】税務署に否認されないための経費計上ルール
社用車を活用した節税には一定の合理性があるものの、税法上の仕組みを正しく把握していなければ思わぬ追徴課税を招きます。鍵を握るのは社用車の減価償却と耐用年数のメカニズムです。
新車の法定耐用年数は普通自動車で6年、軽自動車で4年と定められています。新車を購入した場合、支払った金額は購入年度に一括経費化できず、定率法または定額法によって年々分割して損金算入しなければなりません。したがって、決算直前に慌てて新車を買い走っても、その期の経費にできる金額は月割り計算されたごく一部に過ぎない点に注意が必要です。
一方で、短期間で大きな社用車の経費・節税効果を生み出す手法として知られるのが「法定耐用年数を経過した中古車の購入」です。登録から3年10カ月以上経過した中古普通車を定率法で減価償却する場合、耐用年数は最短の2年となり、初年度に購入額の大部分を一気に損金計上できる仕組みが整っています。ただし、過度な利益圧縮は金融機関からの融資審査でマイナス評価を受ける要因にもなり得るため、自社の財務健全性とのバランスを見極める視点が欠かせません。
【最新コンプライアンス】アルコールチェック義務化と安全運転管理者の選任
コスト管理以上に企業の存亡を左右するのが、道路交通法に基づく安全運転管理体制の徹底です。警察庁による規制強化を受け、自家用(白ナンバー)車両を使用する事業者に対しても、社用車のアルコールチェック義務化が定着しました。
対象となる事業所は、乗車定員11人以上の車両を1台以上、またはその他の自動車を5台以上使用している拠点です(自動二輪車は1台を0.5台としてカウント)。これらの拠点は安全運転管理者の選任義務を負い、選任を怠った企業には50万円以下の罰金が科されます。業務の開始前と終了後には、運転者の状態を目視およびアルコール検知器を用いて確認し、その測定結果を1年間保存しなければなりません。
昨今では直行直帰やリモートワークの普及に伴い、スマートフォン連動型のクラウド検知器を導入する企業が標準化しました。測定日時、GPS位置情報、顔写真データが自動でクラウド上に記録されるシステムを採用することで、管理者の負担を減らしつつ、現場での測定偽装やなりすましを防止する強固な内部統制が求められます。
「休日の私用利用」に潜む落とし穴|給与課税リスクと車両管理台帳の運用
営業活動の利便性を名目に、社員へ社用車を通勤や休日にも使わせている企業は少なくありません。しかし、この運用には重大な社用車の私用利用に伴う課税リスクが潜んでいます。
税務調査において、業務外で私的に社用車を使用させている実態が発覚した場合、会社が無償で便宜を図ったとみなされ、ガソリン代や車両の減価償却相当額が社員への「現物給与」として認定される事例が後を絶ちません。現物給与と判定されれば、社員側には所得税の追徴が発生し、会社側には源泉徴収漏れとしてのペナルティが下されます。
こうしたトラブルを未然に防ぐ防波堤となるのが、明確な社用車の管理規定ルールの制定です。規程には「私用利用の原則禁止」「やむを得ず通勤使用を認める場合の燃料費実費負担基準」「休日利用時の承認フロー」を明文化します。さらに、車両管理台帳の作り方として、車台番号や車検満了日、保険情報に加え、毎日の運行記録(運転者、行先、業務目的、走行メーター数)を一元管理する台帳体制を構築することが、税務調査を乗り切る唯一の対抗策です。
万が一の事故!企業の損害賠償責任と社員の自己負担リミット
どれほど安全運転を啓発していても、公道を走る以上、交通事故の危険をゼロにはできません。業務中に社員が事故を起こした際、企業は民法715条の「使用者責任」および自動車損害賠償保障法第3条の「運行供用者責任」を問われ、被害者に対して巨額の賠償責任を負う立場にあります。
経営者が最も誤解しやすいのが、社用車の事故における責任と社員への自己負担の範囲です。「事故を起こした本人が全額弁償すべきだ」という主張は、法的にほぼ通用しません。過去の重要判例(最高裁昭和51年7月8日判決)においても、企業の求償権行使は「損害の公平な分担という見地から信義則上相当と認められる限度」に制限されており、重過失がない限り、社員へ請求できるのは損害額の1割から2割程度が限界とされています。
だからこそ、社用車の任意保険における法人契約の設計が命綱となります。自賠責保険だけでは対人・対物の高額賠償に到底対応できません。全車両に対人・対物無制限の補償を付帯させるのはもちろんのこと、保有台数が10台以上の事業者であれば、1つの証券でまとめて管理し保険料スケールメリットを享受できる「フリート契約」へ移行し、補償漏れを防ぐリスクヘッジを整えておくべきです。
【業種別】失敗しない社用車おすすめ車種と2026年の選定基準
社用車の選定は、導入後の燃費、リセールバリュー、積載性能を左右する極めて重要な経営判断です。企業の利用シーンに応じて選ぶべき社用車のおすすめ車種は明確に分かれます。
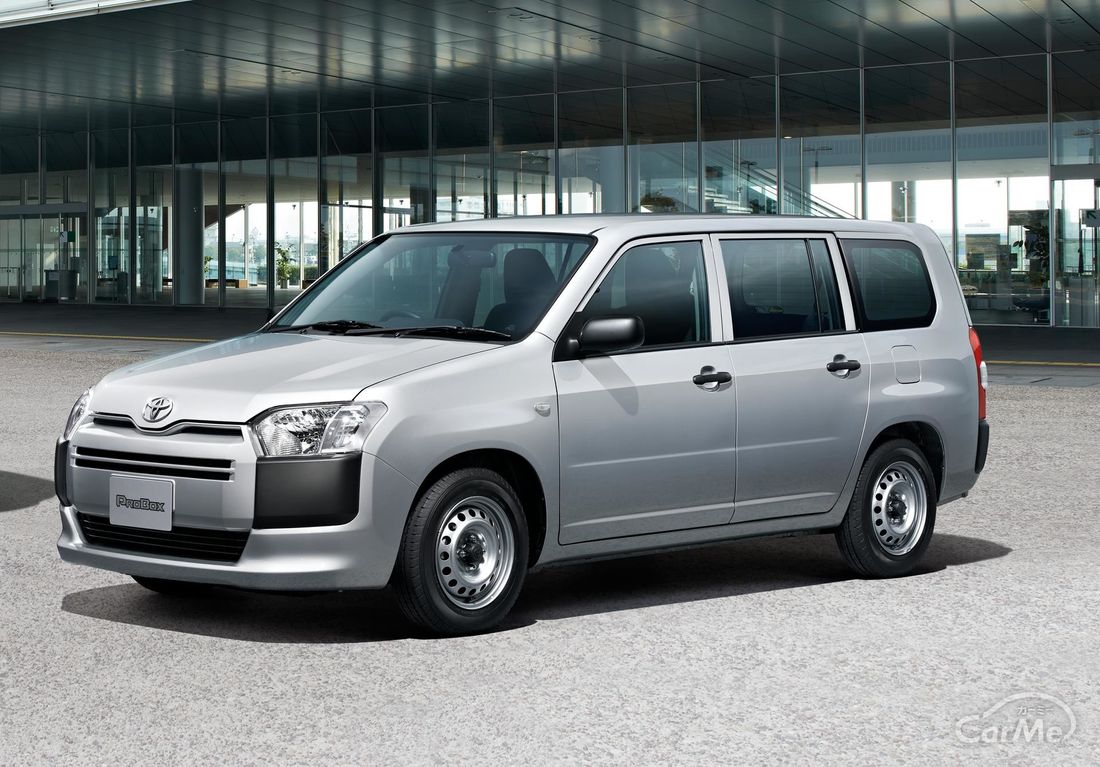
外回り営業や機器メンテナンスの現場で不動の地位を築いているのが、トヨタの「プロボックス」です。優れた積載力、耐久性の高さ、リセールバリューの安定感は他を寄せ付けず、ハイブリッド仕様を選べば圧倒的な低燃費を実現できます。都市部中心で荷物が少ない営業スタイルであれば、取り回しと燃費性能に長けたトヨタ「ヤリス」や「アクア」が最適な選択肢となります。
小口配送や工事業種では、スズキ「エブリイ」やダイハツ「ハイゼットカーゴ」といった軽商用バンが絶対的なコストパフォーマンスを発揮します。また、脱炭素経営(Scope1削減)を対外的にアピールする動きが加速しており、近距離のルート配送用途として日産「サクラ」をはじめとする商用軽EVの採用事例も急増しています。自社の走行ルート、日々の積載量、充電環境を総合的に勘案し、トータル保有コスト(TCO)の最小化を狙う視点が不可欠です。
【社用車】に関するよくある質問(FAQ)
Q1:社用車を1台しか保有していませんが、アルコールチェックや記録の保管は必要ですか?
A1:道路交通法で定められた「安全運転管理者の選任義務」は白ナンバー車5台以上(定員11人以上の場合は1台以上)が対象となるため、保有台数が1台のみの事業所に安全運転管理者の専任や法的な記録保存義務は直接課されません。しかし、企業の安全配慮義務(労働契約法第5条)の観点から、飲酒運転による重大事故が発生した際の民事責任を考慮すると、保有台数にかかわらず自主的なアルコール検知と点呼を実施することが望まれます。
Q2:個人事業主が事業用として車を購入する場合、プライベート利用分はどう経費処理しますか?
A2:個人事業主の場合は「家事按分(かじあんぶん)」の処理が必須となります。走行距離や使用日数などの客観的な基準をもとに「事業割合」を算出し、車両本体の減価償却費、ガソリン代、自動車税、車検代のうち事業で使用した比率のみを経費計上します。税務調査で事業割合の根拠を問われた際に提示できるよう、日々の運転日報や走行メーター記録を確実に残しておく必要があります。
Q3:社用車の任意保険で「フリート契約」と「ノンフリート契約」の違いは何ですか?
A3:保有台数が9台以下の場合は車両ごとに保険証券を発行して個別に等級を適用する「ノンフリート契約」となり、10台以上を保有する場合は全社まとめて1つの契約で管理する「フリート契約」が法的に適用されます。フリート契約では全車両の過去の事故実績に基づいて企業全体の割引・割増率が一括決定されるため、事故が少ない企業は大幅な保険料削減が期待できる反面、1台でも大きな事故を起こすと保有する全車両の保険料が跳ね上がる特徴を持っています。
まとめ:今後の展望と注目ポイント
社用車を取り巻く環境は、単なる「移動手段の調達」から「経営戦略とリスクマネジメントの試金石」へと完全に変貌を遂げました。購入とリースの選択においては、表面的な損得計算にとどまらず、自社の資金状況、減価償却スピード、管理部門のリソースを総合的に天秤にかける必要があります。
同時に、アルコール検知器による測定の完全定着や社用車管理規定の整備は、企業が社会的な信頼を維持するための最低条件です。コンプライアンス違反による事業停止や課税ペナルティ、事故による企業価値の毀損は、いかなる節税メリットをも一瞬で吹き飛ばしてしまいます。コストの最小化とリスクの遮断を両輪で進めることこそが、次代を勝ち抜く企業に求められる社用車マネジメントの真髄です。 (出典: 社 用 車(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。