【2026年最新】カードローンとは?仕組み・金利・審査の裏側を徹底解説
急な冠婚葬祭や医療費、給料日前の予期せぬ出費など、一時的に資金が必要になった際の選択肢として広く利用されている「カードローン」。日常で言葉を耳にする機会は多いものの、クレジットカードのキャッシングや各種ローンと何が違うのか、金利や審査がどのような仕組みで動いているのかを正確に把握している人は多くありません。
カードローンは正しく理解して使えば極めて心強い資金調達ツールとなる一方、仕組みを曖昧にしたまま利用すると想定外の利息負担に苦しむことになります。2026年現在の最新融資トレンドや法規制、審査基準の実態を踏まえ、後悔しないための基礎知識と賢い活用法を分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:カードローンは限度額の範囲内で何度でも借入・返済ができる「使い道自由(事業用除く)の無担保個人向け融資」である。
- 要点2:消費者金融系は「即日融資や無利息サービス」、銀行系は「上限金利の低さ」に強みがあり、ニーズに応じた使い分けが必須となる。
- 要点3:金利計算や総量規制(年収の3分の1ルール)、信用情報への影響を把握し、繰り上げ返済を前提とした計画的利用が不可欠である。
【基本の仕組み】カードローンとは?クレジットカードやキャッシングとの決定的な違い
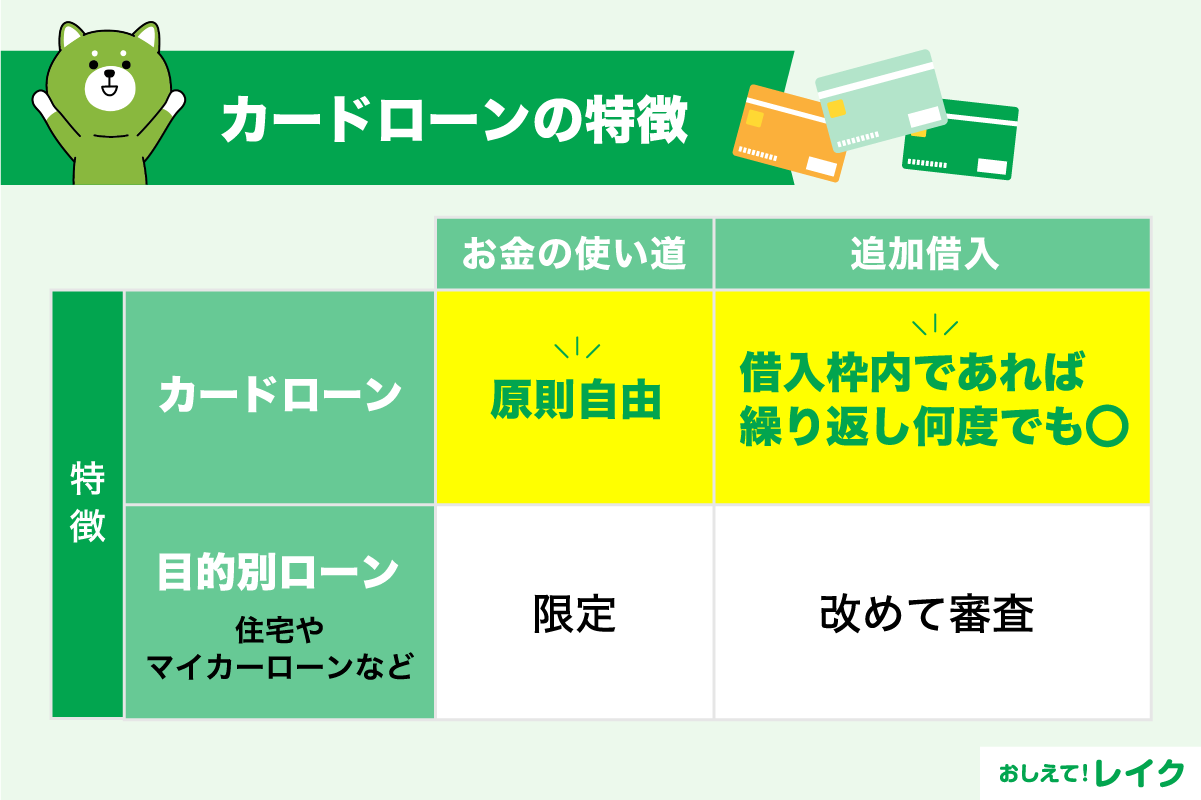
カードローンとは、銀行や消費者金融、信販会社などが提供している個人向けの無担保融資(ローン)サービスです。最大の特徴は、契約時に設定された「利用限度額(借入枠)」の範囲内であれば、ATMやスマートフォンアプリから何度でも繰り返し借入・返済ができる点にあります。マイカーローンや住宅ローンのように使い道が限定されず、事業性資金を除いて原則として自由に使える点も大きな利便性といえます。
よく混同されるのが、クレジットカードの「キャッシング」との違いです。キャッシングは主にショッピング専用であるクレジットカードに付帯された「少額の現金を借りられる付加機能」を指します。一方、カードローンは「現金を借り入れること」に特化した専用サービスです。
両者を比較すると、カードローンのほうが利用限度額が大きく設定されやすく、上限金利が低めに設定されているケースが目立ちます。普段使っているクレジットカードで数万円を急遽引き出すならキャッシングの手軽さが勝る場面もありますが、10万円以上のまとまった調達や計画的な返済を想定する場合は、融資専用商品であるカードローンを選ぶのが合理的です。
【銀行 vs 消費者金融】徹底比較!金利・融資スピードと無利息期間の活用法
カードローンを発行元で大別すると、三菱UFJ銀行や三井住友銀行、ネット銀行などが扱う「銀行カードローン」と、アイフルやアコム、プロミスなどが展開する「消費者金融系カードローン」の2つに分かれます。両者の間には、金利水準とスピード感において明確な住み分けが存在します。
銀行カードローンの最大の魅力は、年14.0%〜15.0%程度に設定された上限金利の低さです。消費者金融の上限金利(一般的に年18.0%前後)と比べて年3%〜4%近く低いため、借入期間が数カ月以上に及ぶ中長期の利用では利息総額を大きく抑えられます。ただし、警察庁データベースへの照会が義務付けられている都合上、審査結果の回答や融資実行は最短でも翌営業日以降となるケースが一般的です。
対して、消費者金融系カードローンは圧倒的なスピードが強みです。最新のAIスコアリング審査により、最短即日融資はもちろん、Web完結なら最短十数分で借入可能なサービスも珍しくありません。さらに、多くの大手消費者金融では「初回契約者限定で30日間の無利息期間」を提供しています。
「次の給料日(数週間以内)に全額完済できる」という短期決戦であれば、たとえ基本金利が年18.0%であっても、無利息期間を活用した消費者金融のほうが銀行カードローンより支払利息をゼロ、あるいは極少額に抑えることが可能です。資金調達の緊急度と返済完了までの期間に応じて、両者をシビアに使い分ける視点が欠かせません。
【審査の裏側】審査の仕組みと在籍確認・信用情報への影響を暴く
カードローンを申し込むと、必ず厳格な審査が行われます。審査基準の細部は各社非公開ですが、根底にある評価項目は「返済能力の有無」と「信用力(クレジットヒストリー)」の2点です。年収の絶対額だけでなく、雇用形態、勤続年数、他社借入件数・金額などを点数化(スコアリング)して総合的に判断されます。
審査プロセスのなかで多くの人が懸念する「在籍確認(勤務先への電話連絡)」ですが、現在の消費者金融系では原則として勤務先への電話連絡を行わず、社会保険証や給与明細書の提出による書類確認で代替する運用が標準化しています。周囲や同僚に借入を知られるリスクは以前に比べて大幅に軽減されています。
一方で、過去の金融取引履歴は極めて厳格にチェックされます。カードローンの申込履歴や借入残高、過去の返済遅延データは、信用情報機関(CIC、JICC、KSC)にすべて記録されています。万が一、スマホ代金の分割払いや他社ローンの返済を61日以上または3カ月以上延滞した履歴(いわゆる異動情報・ブラックリスト)が存在する場合、審査通過は極めて困難になります。
また、カードローンの契約事実そのものも信用情報に登録されます。適切に返済していれば直ちに悪影響が出るわけではありませんが、将来的に住宅ローンやマイカーローンなど数千万円規模の大型融資を組む際、カードローンの借入枠が残っていると「潜在的な借金」とみなされ、住宅ローンの借入可能額が減額される要因になり得る点には注意が必要です。
【借入上限のルール】総量規制とは?限度額と借入可能額が決まるカラクリ
カードローンで借りられる金額は、申込者が希望した額が無条件に通るわけではありません。貸金業法で定められた「総量規制」という絶対的な法的ルールが存在するためです。
総量規制とは、多重債務者を未然に防ぐ目的で、貸金業者(消費者金融やクレジットカード会社)からの借入総額を「年収の3分の1以下」に制限する法規定です。たとえば年収300万円の人の場合、消費者金融や信販会社から借りられる合計上限は100万円までとなります。すでに他社で60万円の借入があるなら、新たなカードローンでは最大でも40万円までしか枠が設定されません。
「銀行なら総量規制の対象外だから年収の3分の1以上借りられるのでは?」と考えがちですが、実態は異なります。現在、全国の銀行カードローンは金融庁の指導のもとで自主規制ルールを強化しており、過剰融資を防ぐために総量規制と同等、あるいはそれ以上に厳格な限度額審査を行っています。年収や属性に見合わない過度な限度額設定は、金融機関の種類を問わず不可能であると認識しておくべきです。
【利息の真実】金利の計算方法と失敗しない返済シミュレーション
カードローンを利用するうえで、最も正確に把握しておかなければならないのが「利息の計算式」です。カードローンの利息は日割り計算で算出され、基本の計算式は以下のようになります。
【利息計算式】
借入金額 × 借入実質年率 ÷ 365日 × 借入日数 = 発生する利息
たとえば、金利年18.0%で消費者金融から10万円を借り、30日後に一括返済した場合をシミュレーションしてみます。
100,000円 × 0.18 ÷ 365 × 30日 = 1,479円
この場合、支払う利息は1,479円で済みます。
しかし、問題となるのは「リボ払い方式(残高スライド元利定額返済など)」による長期返済に陥った場合です。毎月の返済額を「月々3,000円」など低く抑えすぎると、返済額の大半が利息に充当され、元金がほとんど減らない状態が続きます。30万円を年18.0%で借りて毎月最低返済額のみを払い続けた場合、完済までに数年を要し、利息総額だけで十数万円に膨れ上がるケースもあります。
利息負担を最小化する鉄則は、余裕がある月にATMやアプリから積極的に追加返済(繰り上げ返済)を行うことです。追加で支払った金額はすべて元金の返済に直接充てられるため、返済期間を劇的に短縮し、将来支払う予定だった利息を大幅に削減できます。
【メリット・デメリット】利用前に把握すべき長所と潜むリスク
カードローンは非常に洗練された金融システムですが、光と影の双面を持っています。契約前にそのメリットとデメリットを冷静に比較検討することが大切です。
【カードローンの主なメリット】
- 圧倒的な利便性:担保・保証人が一切不要で、スマホ1台で申込から借入・返済まで完結する。
- 融資の柔軟性:一度枠を作れば、限度額内で必要な分だけ1,000円単位で引き出せる。
- 資金使途の自由:生活費の補填、資格取得、旅行、急な医療費など用途を問われない。
【カードローンの主なデメリットとリスク】
- 金利設定が高め:住宅ローンやマイカーローンなどの目的別ローンと比較すると金利が高い。
- 借金感覚の希薄化:コンビニATMなどで手軽に現金を引き出せるため、自分のお金を引き出しているような錯覚に陥りやすい。
- 長期化による利息増大:返済計画を立てずに最低返済額だけを払い続けると、元金が減りにくい。
【カードローンとは】に関するよくある質問(FAQ)
Q1:カードローンを作ると、家族や同僚にバレてしまいますか?
A1:近年のカードローンはプライバシー保護が徹底されており、Web完結申込を利用すれば郵送物なし(カードレス対応)で契約可能です。在籍確認も書類提出で済む会社が多いため、自ら口外したり支払いを長期間遅延させたりしない限り、周囲に発覚する可能性は極めて低くなっています。
Q2:アルバイトやパート、派遣社員でもカードローンは契約できますか?
A2:契約可能です。審査で重視されるのは雇用形態そのものよりも「安定した継続収入があること」です。毎月一定の収入があれば、学生や主婦(夫)のパート・アルバイトであっても年収に応じた利用限度額の範囲内で審査を通過できます。
Q3:一度審査に落ちてしまった場合、すぐに他社へ申し込んでも大丈夫ですか?
A3:おすすめできません。カードローンの申込履歴は信用情報機関に6カ月間記録されます。短期間に何社も連続で申し込むと「申込ブラック」と呼ばれる状態になり、資金繰りに極度に困窮していると判断されて審査に落ちやすくなります。他社への再申し込みは、最低でも半年以上の期間を空けるのが賢明です。
まとめ:損をしないための賢いカードローン活用術
カードローンは、一時的な資金不足を乗り切るための優れた流動性を提供する金融サービスです。クレジットカードのキャッシングとの違いを理解し、スピード重視なら消費者金融の無利息サービス、中長期なら銀行カードローンというように、自身の返済計画に応じた的確な選択が求められます。
便利さゆえに安易な借入を重ねてしまうリスクは常に隣り合わせですが、総量規制のルールを把握し、金利計算に基づいた繰り上げ返済を徹底すれば、無駄なコストを最小限に抑えることができます。「いつまでに全額を完済するのか」という出口戦略を必ず描いたうえで、ライフスタイルを支える賢明なツールとして役立ててください。 (出典: カード ローン と は(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。